









































“Memperoleh lebih banyak wang tidak akan menyelesaikan masalah anda jika aliran tunai ialah masalah anda.” Robert Kiyosaki
Aliran tunai mengukur pergerakan wang anda
Aliran tunai peribadi anda hanyalah pendapatan tolak perbelanjaan dalam tempoh tertentu, biasanya sebulan. Seperti kata orang, apa yang tidak boleh diukur tidak boleh diurus.
Jika anda mahu mampu membeli sesuatu tanpa bergantung pada pinjaman, menambah simpanan atau mula melabur, anda perlu bermula dengan asasnya: aliran tunai anda.
Berapa yang anda mampu simpan
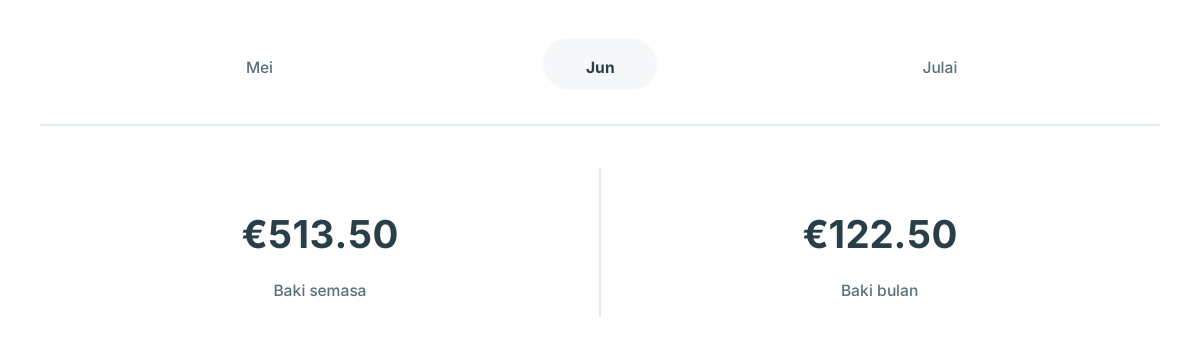
Anggap aliran tunai sebagai jumlah yang mampu anda simpan daripada pendapatan setiap bulan. Penting untuk tahu sama ada anda berbelanja lebih atau kurang daripada pendapatan. Berbelanja lebih daripada pendapatan bermakna menghakis simpanan, malah terjerumus ke dalam hutang. Dan kita tidak mahu itu.
Aliran tunai positif ialah tunjang kewangan yang sihat.
Mulakan dengan langkah mudah ini
Jejaki perbelanjaan anda
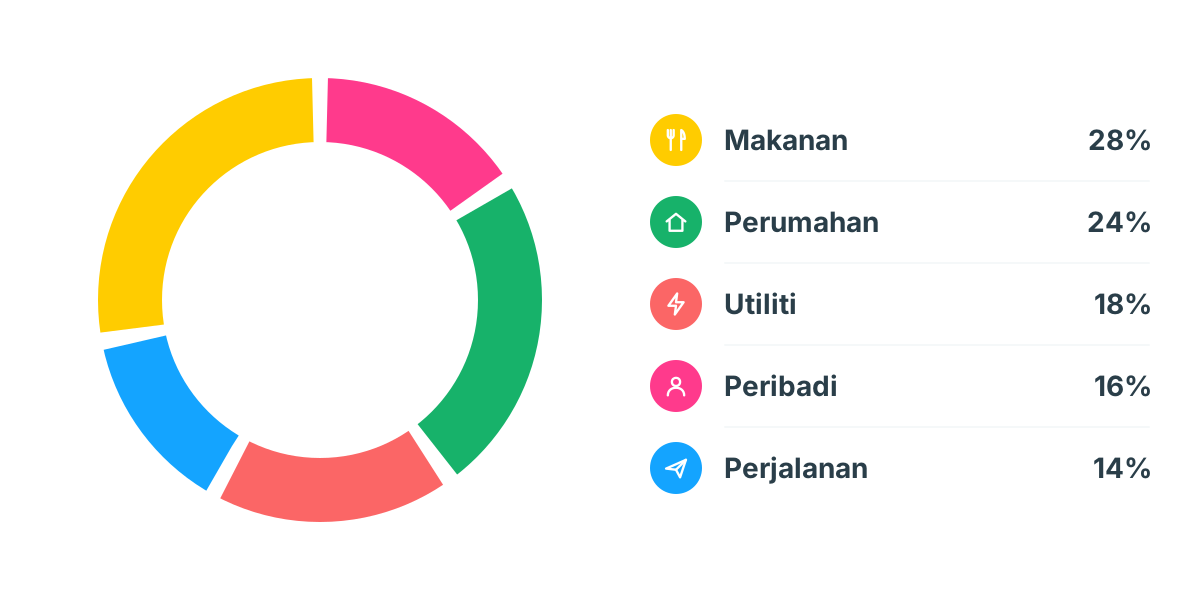
Mula-mula, ketahui ke mana wang anda pergi. Jejaki perbelanjaan selama sebulan dua, kemudian lihat hasilnya. Bagaimana anda membahagikan pendapatan? Kategori mana yang paling banyak menelan wang? Adakah ruang untuk berbelanja kurang di mana-mana? Carta perbelanjaan mengikut kategori memudahkan anda melihat titik lemah.
Peraturan 50/30/20
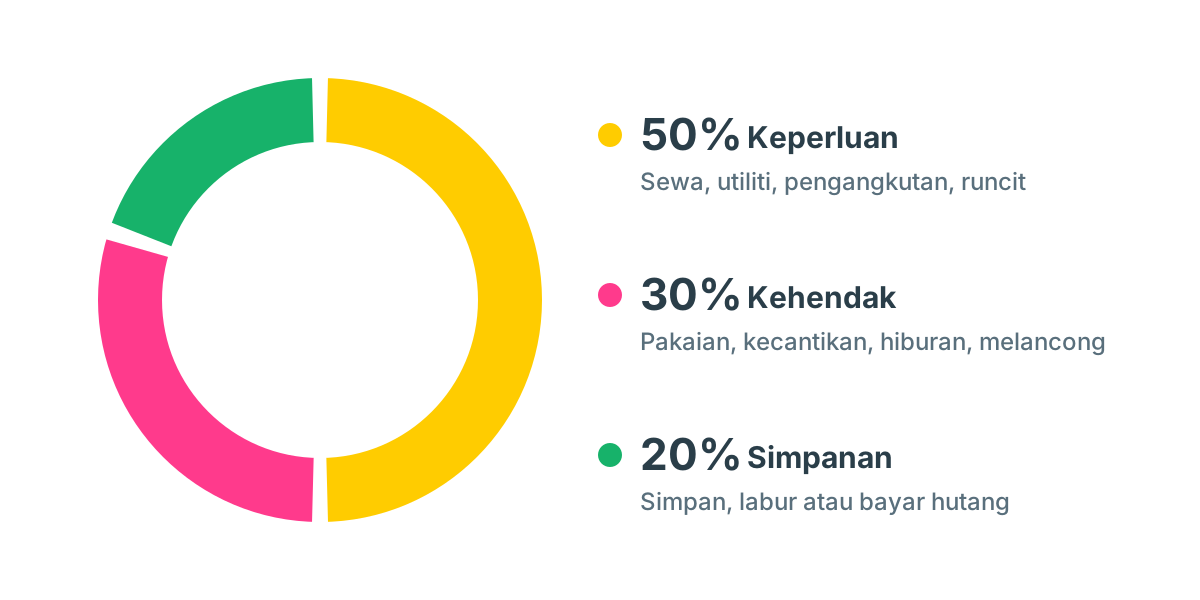
Pakar kewangan lazimnya mengesyorkan simpanan sekurang-kurangnya 20% daripada gaji bersih setiap bulan. Ia paling berkesan apabila anda memindahkan 20% itu sejurus selepas gaji masuk. Masukkan ke akaun simpanan, laburkan, atau gunakan untuk melangsaikan hutang jika ada. Setelah terbiasa, ia menjadi mudah. Tetapi bagaimana dengan baki 80%?
Seterusnya, peruntukkan 50% daripada gaji bersih untuk keperluan, seperti sewa, utiliti, pengangkutan dan barangan runcit. Apa sahaja yang penting untuk kehidupan seharian termasuk di sini. Sudah tentu, ini panduan am dan anda tidak boleh membahagikan wang dengan sempurna. Maksudnya, adalah bijak untuk memuatkan keperluan anda dalam kira-kira 50%. Berbelanja jauh lebih daripada itu boleh bermakna gaya hidup anda menelan kos lebih daripada kemampuan. Contohnya, jika sewa sahaja mengambil 45% daripada gaji bersih, anda mungkin tidak dapat memuatkan insurans, barangan runcit, bil dan bayaran lain dalam baki 5%. Mungkin sudah tiba masa mencari tempat yang lebih murah. Jika keperluan anda kurang daripada 50%, salurkan bakinya kepada simpanan atau pelaburan.
Baki 30% adalah untuk perbelanjaan peribadi, iaitu kehendak anda. Inilah perkara yang menjadikan hidup lebih menyeronokkan: pakaian baharu, produk kecantikan, hiburan, melancong dan banyak lagi. Biasanya di sinilah anda boleh berjimat paling banyak. Bajet membantu anda kekal dalam had bagi keperluan dan juga kehendak.
Mahu melihat rupa 50/30/20 untuk pendapatan anda? Cuba kalkulator bajet 50/30/20 kami. Jika anda hanya tahu gaji kasar anda, kalkulator gaji bersih mengira gaji bersih anda terlebih dahulu.
Disyorkan: 3 peraturan bajet yang anda perlukan dalam hidup
Pastikan rekod anda terkini
Apa pun matlamat kewangan anda, sasarkan perbezaan positif terbesar antara pendapatan dan perbelanjaan. Untuk melihat perbezaan itu dengan jelas, pastikan rekod anda terkini. Anda boleh menambah perbelanjaan secara manual atau menyambungkan akaun bank supaya bayaran masuk secara automatik, yang menjimatkan banyak masa.
Contoh
Aina menerima gaji bersih RM4,000 sebulan. Dia menggunakan panduan am ini untuk membahagikan wangnya:
- RM2,000 untuk keperluan (50%)
- RM1,200 untuk kehendak peribadi (30%)
- RM800 untuk simpanan atau melangsaikan pinjaman (20%)
Bagaimana hendak mengawal aliran tunai anda? Mulakan dengan bajet seperti Aina. Langkah pertama yang paling mudah ialah satu bajet bulanan untuk semua perbelanjaan, ditetapkan pada 80% daripada pendapatan bulanan anda. Dalam Spendee, anda kemudian boleh membahagikan jumlah itu kepada bajet kategori dan melihat sepintas lalu berapa yang tinggal.