









































« Gagner plus d’argent ne résoudra pas vos problèmes si votre problème, ce sont vos flux de trésorerie. » Robert Kiyosaki
Les flux de trésorerie mesurent les mouvements de votre argent
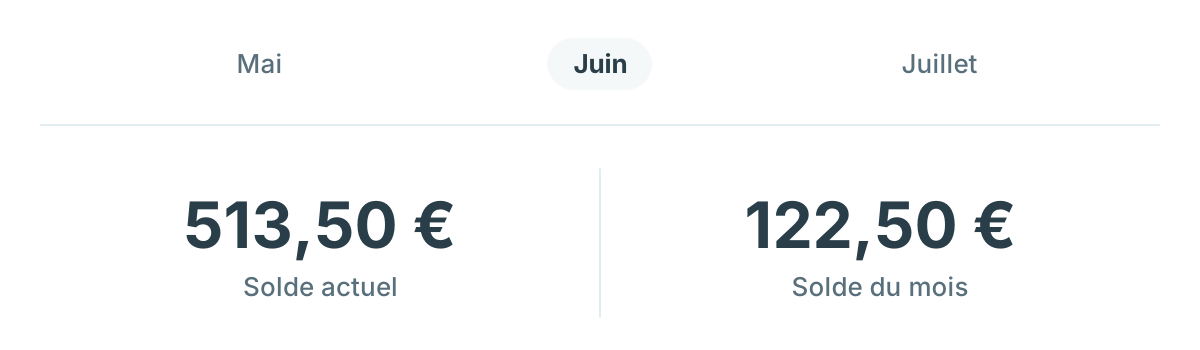
Vos flux de trésorerie personnels, c’est simplement vos revenus moins vos dépenses sur une période donnée, généralement un mois. Comme le dit l’adage, on ne peut pas gérer ce qu’on ne mesure pas.
Si vous voulez vous offrir des choses sans dépendre du crédit, faire grossir votre épargne ou commencer à investir, vous devez partir des bases : vos flux de trésorerie.
Ce que vous êtes capable d’épargner
Voyez vos flux de trésorerie comme ce que vous êtes capable d’épargner sur vos revenus chaque mois. Il est important de savoir si vous dépensez plus ou moins que ce que vous gagnez. Dépenser plus que ce que vous gagnez, c’est puiser dans votre épargne, voire glisser vers l’endettement. Et ce n’est pas ce que nous voulons.
Des flux de trésorerie positifs sont la base de finances saines.
Commencez par ces étapes simples
Suivez vos dépenses
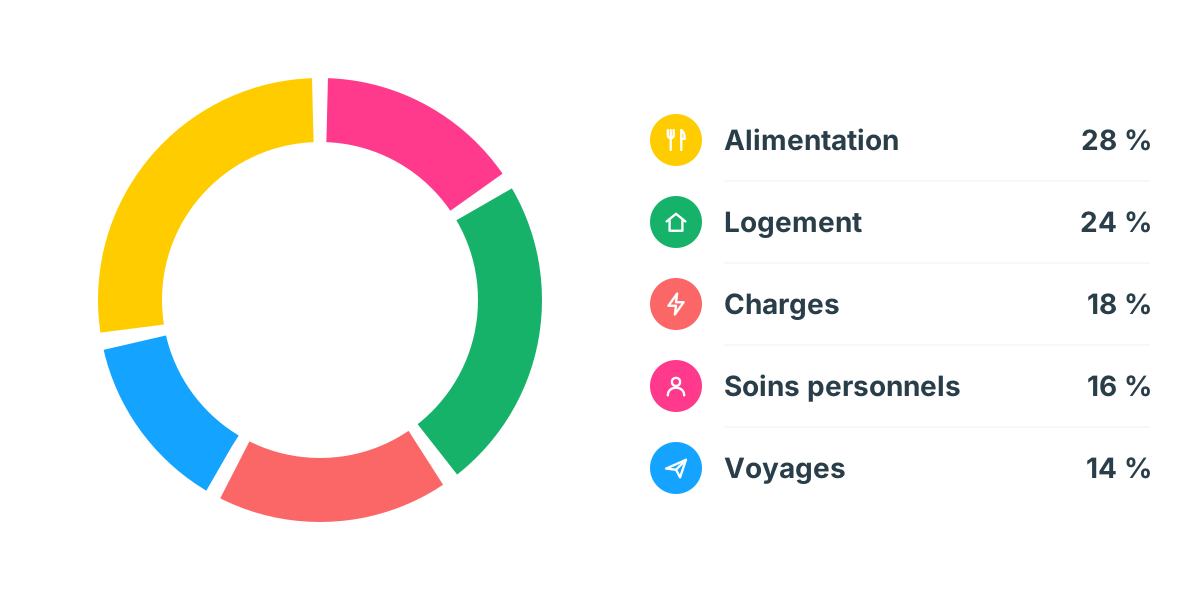
D’abord, découvrez où va votre argent. Suivez vos dépenses pendant un mois ou deux, puis regardez le résultat. Comment répartissez-vous vos revenus ? Quelles catégories pèsent le plus ? Pouvez-vous dépenser moins quelque part ? Un graphique des dépenses par catégorie permet de repérer facilement vos points faibles.
La règle 50/30/20
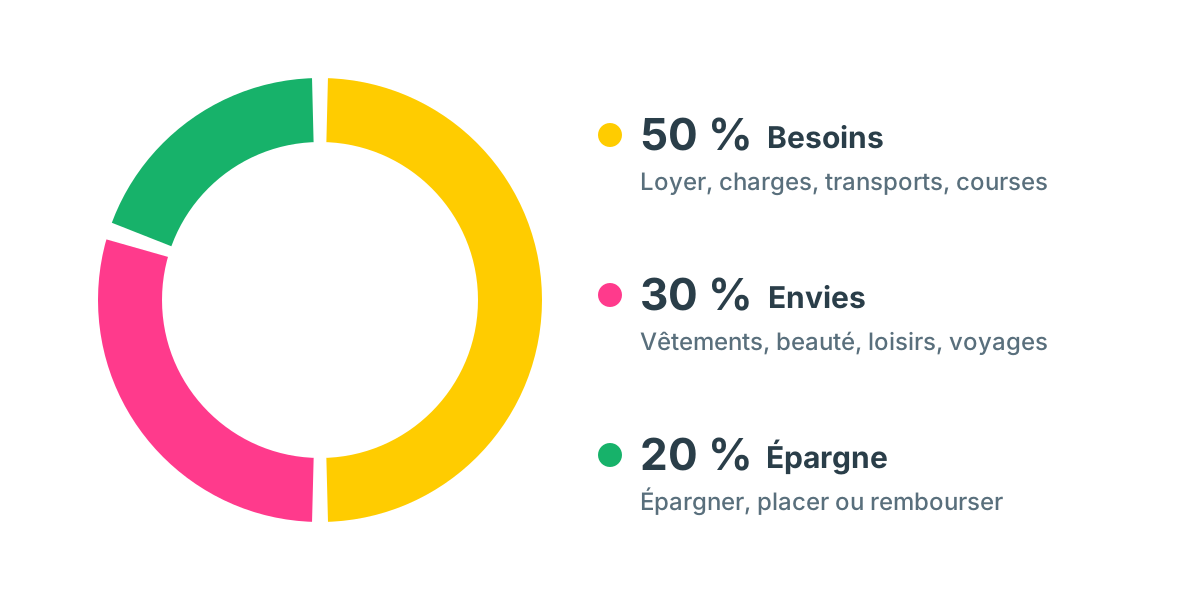
Les experts financiers recommandent généralement d’épargner au moins 20 % de son salaire net chaque mois. Cela fonctionne mieux si vous mettez ces 20 % de côté juste après l’arrivée de votre salaire. Placez-les sur un compte d’épargne, investissez-les, ou utilisez-les pour rembourser vos dettes si vous en avez. Une fois l’habitude prise, cela devient facile. Mais que faire des 80 % restants ?
Consacrez ensuite 50 % de votre salaire net aux besoins, comme le loyer, les charges, les transports et les courses. Tout ce qui est indispensable au quotidien entre ici. Bien sûr, c’est une règle pratique, et vous ne pourrez pas répartir votre argent parfaitement. L’idée est qu’il est sage de faire tenir vos besoins dans environ 50 %. Dépenser beaucoup plus peut signifier que votre mode de vie coûte plus que ce que vous pouvez vous permettre. Par exemple, si le loyer prend à lui seul 45 % de votre salaire net, vous ne pourrez probablement pas faire tenir les assurances, les courses, les factures et les autres paiements dans les 5 % restants. Il est peut-être temps de chercher un logement moins cher. Si vos besoins coûtent moins de 50 %, consacrez le reste à l’épargne ou aux placements.
Les 30 % restants sont pour vos dépenses personnelles, vos envies. Ce sont les choses qui rendent la vie plus agréable : nouveaux vêtements, produits de beauté, loisirs, voyages et bien plus encore. C’est généralement là que vous pouvez le plus réduire. Les budgets vous aident à rester dans vos limites, pour les besoins comme pour les envies.
Vous voulez voir ce que donne la règle 50/30/20 pour vos revenus ? Essayez notre calculateur de la règle 50/30/20. Si vous ne connaissez que votre salaire brut, le calculateur de salaire brut en net calcule d’abord votre salaire net.
À lire aussi : 3 règles de budget indispensables
Tenez vos comptes à jour
Quel que soit votre objectif financier, visez le plus grand écart positif possible entre revenus et dépenses. Pour bien voir cet écart, tenez vos comptes à jour. Vous pouvez ajouter vos dépenses à la main ou connecter votre compte bancaire pour que les paiements arrivent automatiquement, ce qui fait gagner beaucoup de temps.
Exemple
Emily gagne 2 000 € net par mois. Elle utilise la règle pratique pour répartir son argent :
- 1 000 € pour les besoins (50 %)
- 600 € pour les envies personnelles (30 %)
- 400 € pour l’épargne ou le remboursement de crédits (20 %)
Comment reprendre le contrôle de vos flux de trésorerie ? Commencez par un budget comme celui d’Emily. Le premier pas le plus simple est un budget mensuel unique pour toutes vos dépenses, fixé à 80 % de vos revenus mensuels. Dans Spendee, vous pouvez ensuite répartir ce budget total en budgets par catégorie et voir d’un coup d’œil ce qu’il reste.