









































«Ganar más dinero no resolverá tus problemas si tu problema es el flujo de caja». Robert Kiyosaki
El flujo de caja mide el movimiento de tu dinero
Tu flujo de caja personal es simplemente tus ingresos menos tus gastos durante un periodo, normalmente un mes. Como dice el refrán, lo que no se mide no se puede gestionar.
Si quieres permitirte cosas sin depender de préstamos, aumentar tus ahorros o empezar a invertir, tienes que empezar por lo básico: tu flujo de caja.
Cuánto puedes ahorrar
Piensa en el flujo de caja como lo que puedes ahorrar de tus ingresos cada mes. Es importante saber si gastas más o menos de lo que ganas. Gastar más de lo que ganas significa tirar de tus ahorros o incluso acabar endeudándote. Y eso no lo queremos.
Un flujo de caja positivo es la base de unas finanzas sanas.
Empieza con estos pasos sencillos
Apunta tus gastos
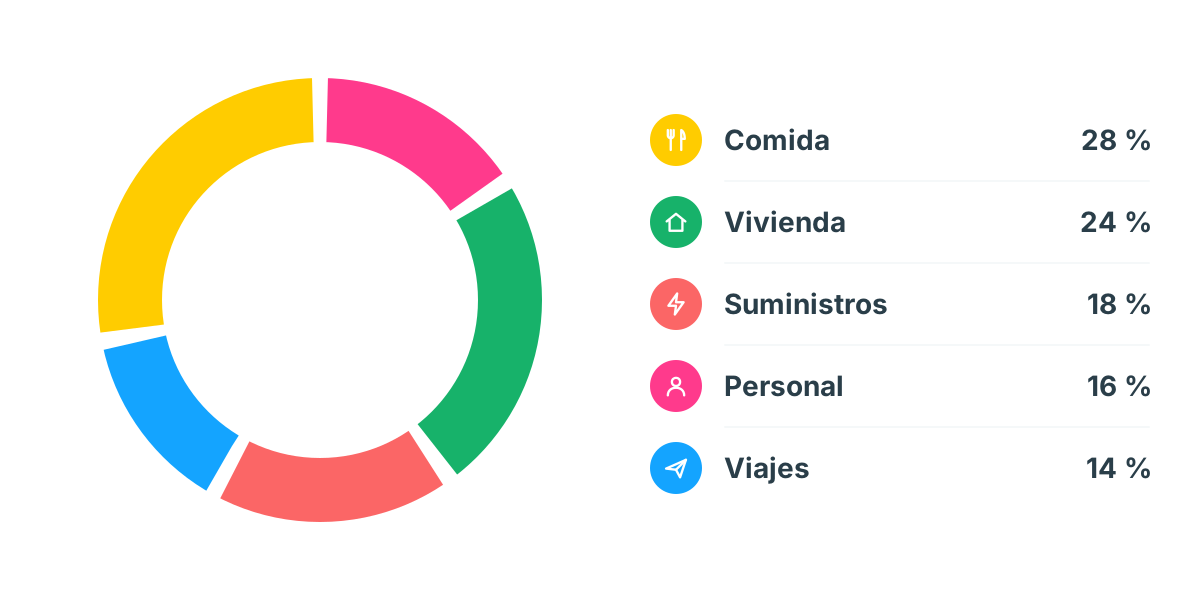
Primero, descubre a dónde va tu dinero. Apunta tus gastos durante uno o dos meses y luego mira el resultado. ¿Cómo repartes tus ingresos? ¿Qué categorías se llevan más? ¿Hay margen para gastar menos en algo? Un gráfico de gastos por categoría te deja ver fácilmente tus puntos débiles.
La regla 50/30/20
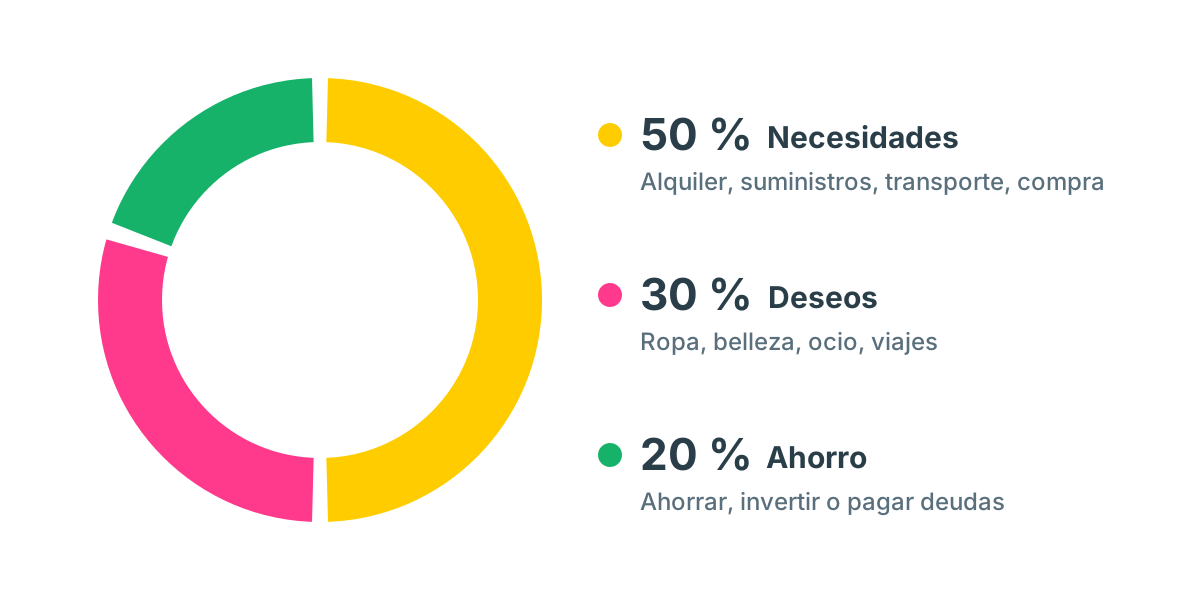
Los expertos en finanzas suelen recomendar ahorrar al menos el 20 % de tu sueldo neto cada mes. Funciona mejor si apartas ese 20 % justo cuando cobras. Mételo en una cuenta de ahorro, inviértelo o úsalo para pagar deudas si las tienes. Cuando te acostumbras, se vuelve fácil. Pero ¿y el otro 80 %?
Después, destina el 50 % de tu sueldo neto a las necesidades, como el alquiler, los suministros, el transporte y la compra. Aquí va todo lo imprescindible para el día a día. Claro que es una regla orientativa y no puedes repartir tu dinero a la perfección. La idea es que conviene que tus necesidades quepan en un 50 % aproximadamente. Gastar mucho más puede significar que tu estilo de vida cuesta más de lo que te puedes permitir. Por ejemplo, si solo el alquiler se lleva el 45 % de tu sueldo neto, seguramente no te caben el seguro, la compra, las facturas y los demás pagos en el 5 % restante. Quizá sea el momento de buscar algo más barato. Si tus necesidades cuestan menos del 50 %, destina el resto al ahorro o a invertir.
El 30 % restante es para gastos personales, tus deseos. Son las cosas que hacen la vida más agradable: ropa nueva, productos de belleza, ocio, viajes y mucho más. Aquí es donde normalmente más puedes recortar. Los presupuestos te ayudan a no pasarte de tus límites, tanto en necesidades como en deseos.
¿Quieres ver cómo queda la regla 50/30/20 con tus ingresos? Prueba nuestra calculadora de la regla 50/30/20. Si solo sabes tu sueldo bruto, la calculadora de sueldo neto calcula primero lo que cobras en mano.
Te recomendamos: 3 reglas de presupuesto que necesitas en tu vida
Mantén tus registros al día
Sea cual sea tu objetivo financiero, busca la mayor diferencia positiva posible entre ingresos y gastos. Para ver esa diferencia con claridad, mantén tus registros al día. Puedes añadir los gastos a mano o conectar tu cuenta bancaria para que los pagos lleguen solos, lo que te ahorra mucho tiempo.
Ejemplo
Lucía cobra 2000 € netos al mes. Usa la regla orientativa para repartir su dinero:
- 1000 € para necesidades (50 %)
- 600 € para deseos personales (30 %)
- 400 € para ahorrar o pagar préstamos (20 %)
¿Cómo pones tu flujo de caja bajo control? Empieza con un presupuesto como el de Lucía. El primer paso más fácil es un presupuesto mensual para todos tus gastos, fijado en el 80 % de tus ingresos mensuales. En Spendee puedes repartir después ese total en presupuestos por categoría y ver de un vistazo cuánto te queda.