









































„Да изкарваш повече пари няма да реши проблемите ти, ако проблемът ти е паричният поток.“ Робърт Кийосаки
Паричният поток измерва движението на парите ти
Личният ти паричен поток е просто приходите минус разходите за определен период, обикновено месец. Както се казва, не можеш да управляваш това, което не можеш да измериш.
Ако искаш да си позволяваш неща, без да разчиташ на заеми, да увеличиш спестяванията си или да започнеш да инвестираш, трябва да тръгнеш от основите: паричния си поток.
Колко можеш да спестиш
Мисли за паричния поток като за това, което можеш да спестиш от дохода си всеки месец. Важно е да знаеш дали харчиш повече или по-малко, отколкото изкарваш. Ако харчиш повече, отколкото изкарваш, топиш спестяванията си или дори затъваш в дългове. А това не го искаме.
Положителният паричен поток е основата на здравите финанси.
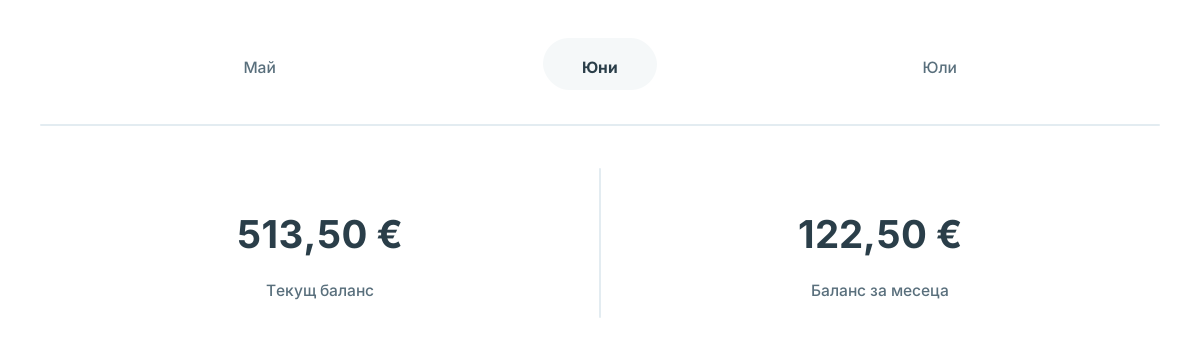
Започни с тези прости стъпки
Следи разходите си
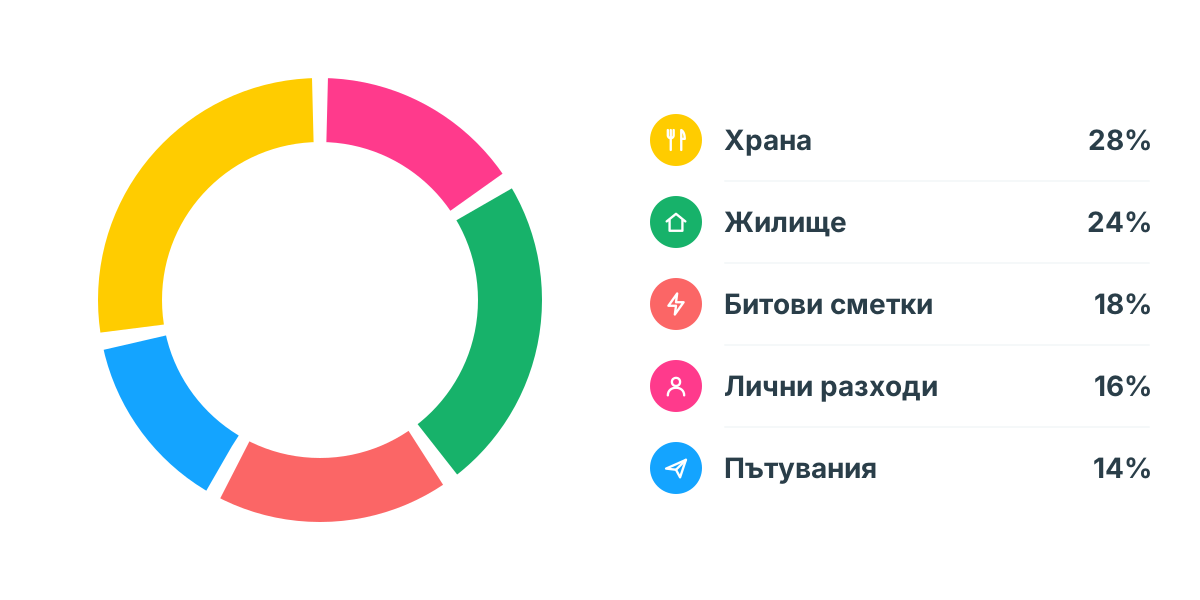
Първо разбери къде отиват парите ти. Следи разходите си месец или два, после виж резултата. Как разделяш дохода си? Кои категории взимат най-много? Има ли къде да харчиш по-малко? Графика на разходите по категории показва слабите ти места веднага.
Правилото 50/30/20
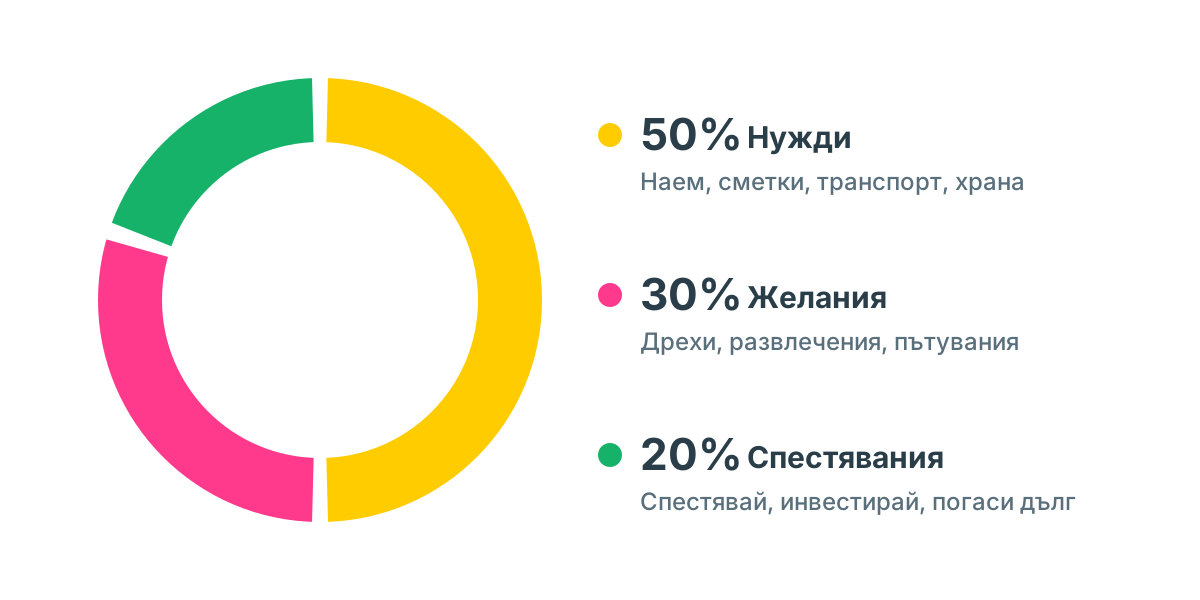
Финансовите експерти обикновено препоръчват да спестяваш поне 20% от нетния си доход всеки месец. Най-добре работи, когато преместиш тези 20% веднага след като заплатата пристигне. Сложи ги в спестовна сметка, инвестирай ги или погаси с тях дълг, ако имаш такъв. Свикнеш ли, става лесно. А какво да правиш с останалите 80%?
След това дай 50% от нетния си доход за нужди като наем, битови сметки, транспорт и хранителни стоки. Всичко необходимо за ежедневието е тук. Разбира се, това е ориентировъчно правило и не можеш да разделиш парите си идеално. Идеята е, че е разумно да вместиш нуждите си в около 50%. Ако харчиш много повече, може би начинът ти на живот струва повече, отколкото можеш да си позволиш. Например, ако само наемът взима 45% от нетния ти доход, вероятно няма как да вместиш застраховки, храна, сметки и други плащания в останалите 5%. Може би е време да потърсиш по-евтино жилище. Ако нуждите ти струват по-малко от 50%, насочи остатъка към спестявания или инвестиции.
Останалите 30% са за лични разходи, твоите желания. Това са нещата, които правят живота по-приятен: нови дрехи, козметика, развлечения, пътувания и още много. Обикновено тук можеш да съкратиш най-много. Бюджетите ти помагат да останеш в лимитите си и за нуждите, и за желанията.
Искаш да видиш как изглежда 50/30/20 за твоя доход? Пробвай нашия калкулатор за бюджет 50/30/20. Ако знаеш само брутната си заплата, калкулаторът за заплата първо ще изчисли нетния ти доход.
Препоръчваме: 3 правила за бюджета, които ти трябват в живота
Поддържай записите си актуални
Каквато и да е финансовата ти цел, стреми се към възможно най-голяма положителна разлика между приходи и разходи. За да виждаш тази разлика ясно, поддържай записите си актуални. Можеш да добавяш разходи на ръка или да свържеш банковата си сметка, за да идват плащанията автоматично, което спестява много време.
Пример
Емили получава 1500 € нето на месец. Тя използва ориентировъчното правило, за да раздели парите си:
- 750 € за нужди (50%)
- 450 € за лични желания (30%)
- 300 € за спестявания или погасяване на заеми (20%)
Как да овладееш паричния си поток? Започни с бюджет като този на Емили. Най-лесната първа стъпка е един месечен бюджет за всичките ти разходи, равен на 80% от месечния ти доход. В Spendee после можеш да разделиш тази обща сума на бюджети по категории и с един поглед да видиш колко остава.