









































“Kiếm nhiều tiền hơn sẽ không giải quyết được vấn đề của bạn nếu vấn đề của bạn là dòng tiền.” Robert Kiyosaki
Dòng tiền đo sự chuyển động của tiền
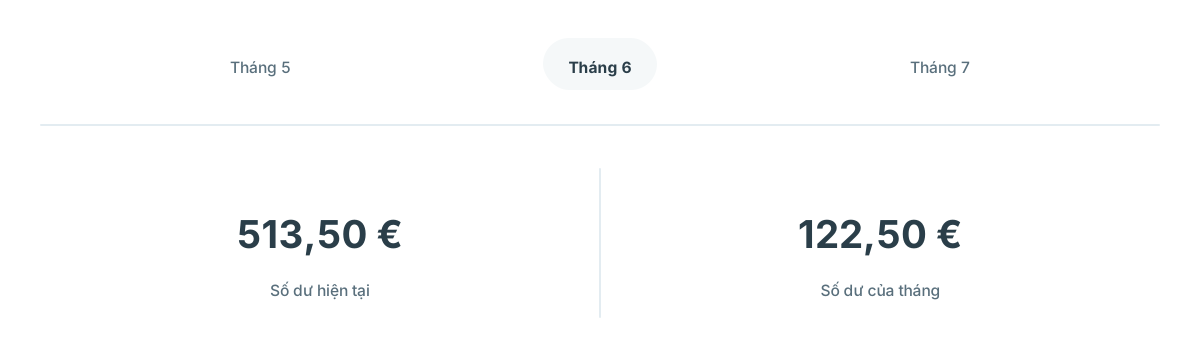
Dòng tiền cá nhân đơn giản là thu nhập trừ đi chi tiêu của bạn trong một khoảng thời gian nhất định, thường là một tháng. Như người ta vẫn nói, cái gì không đo được thì không quản lý được.
Nếu bạn muốn mua sắm mà không phải dựa vào vay mượn, muốn tăng khoản tiết kiệm hoặc bắt đầu đầu tư, bạn cần bắt đầu từ điều cơ bản: dòng tiền của mình.
Bạn tiết kiệm được bao nhiêu
Hãy coi dòng tiền là số tiền bạn tiết kiệm được từ thu nhập mỗi tháng. Điều quan trọng là biết mình tiêu nhiều hơn hay ít hơn số kiếm được. Tiêu nhiều hơn số kiếm được nghĩa là ăn vào tiền tiết kiệm, thậm chí trượt vào nợ nần. Và chúng ta không muốn thế.
Dòng tiền dương là nền tảng của tài chính lành mạnh.
Bắt đầu với những bước đơn giản này
Theo dõi chi tiêu
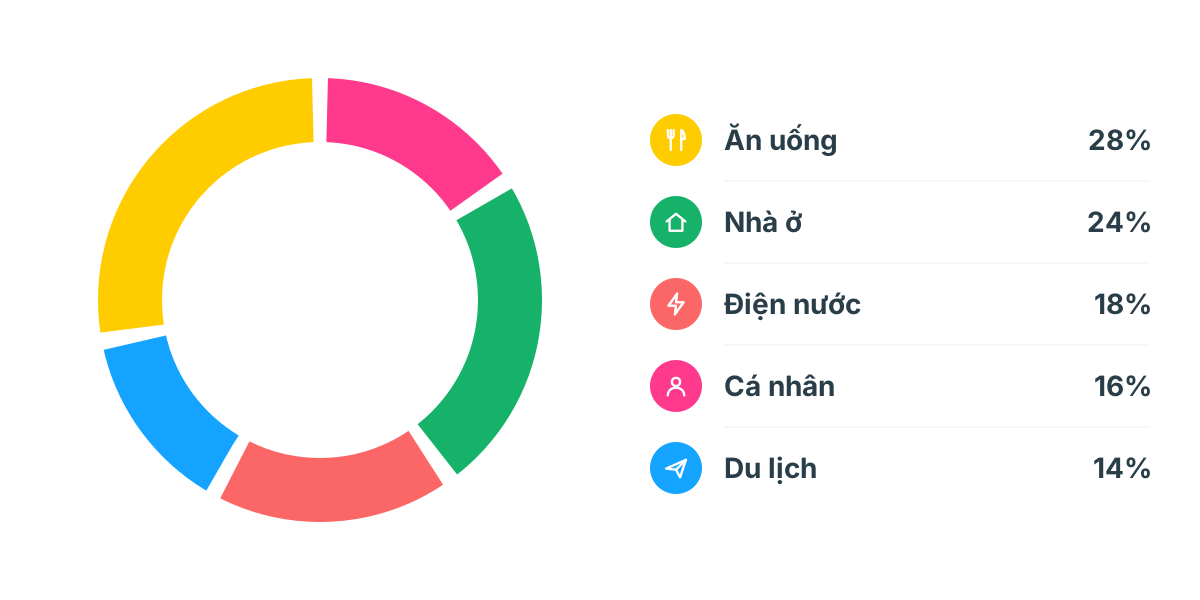
Trước tiên, hãy tìm hiểu tiền của bạn đi đâu. Theo dõi chi tiêu trong một hoặc hai tháng rồi xem kết quả. Bạn chia thu nhập thế nào? Danh mục nào chiếm nhiều nhất? Có chỗ nào chi ít đi được không? Một biểu đồ chi tiêu theo danh mục giúp bạn dễ thấy những điểm yếu của mình.
Quy tắc 50/30/20
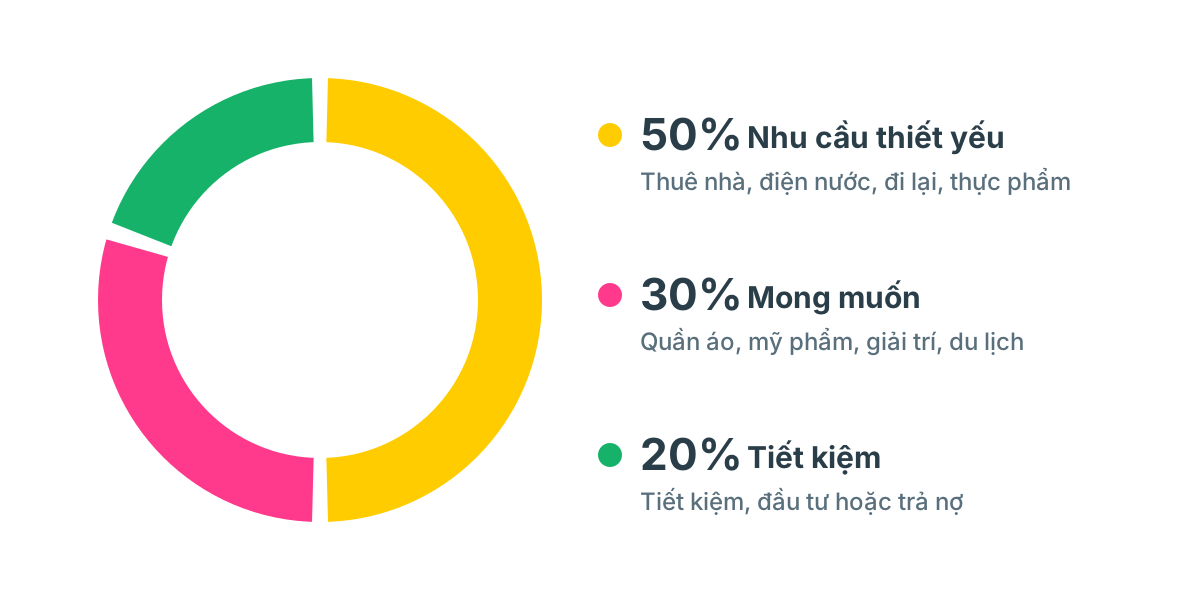
Các chuyên gia tài chính thường khuyên tiết kiệm ít nhất 20% thu nhập thực nhận mỗi tháng. Cách này hiệu quả nhất khi bạn chuyển 20% đó đi ngay sau khi lương về. Gửi vào tài khoản tiết kiệm, đem đầu tư, hoặc dùng để trả nợ nếu bạn có nợ. Khi đã quen, việc này trở nên dễ dàng. Nhưng còn 80% còn lại thì sao?
Tiếp theo, hãy dành 50% thu nhập thực nhận cho nhu cầu thiết yếu, như tiền thuê nhà, điện nước, đi lại và thực phẩm. Bất cứ thứ gì thiết yếu cho cuộc sống hằng ngày đều thuộc nhóm này. Tất nhiên đây là quy tắc kinh nghiệm, và bạn không thể chia tiền một cách hoàn hảo. Điểm chính là nên gói nhu cầu thiết yếu trong khoảng 50%. Chi nhiều hơn hẳn mức đó có thể nghĩa là lối sống của bạn tốn hơn khả năng chi trả. Ví dụ, nếu chỉ riêng tiền thuê nhà đã chiếm 45% thu nhập thực nhận, có lẽ bạn không thể nhét bảo hiểm, thực phẩm, hóa đơn và các khoản khác vào 5% còn lại. Có thể đã đến lúc tìm một chỗ ở rẻ hơn. Nếu nhu cầu thiết yếu của bạn tốn ít hơn 50%, hãy đưa phần dư vào tiết kiệm hoặc đầu tư.
30% còn lại dành cho chi tiêu cá nhân, tức những mong muốn của bạn. Đây là những thứ làm cuộc sống thú vị hơn: quần áo mới, mỹ phẩm, giải trí, du lịch và nhiều thứ khác. Thường đây là chỗ bạn cắt giảm được nhiều nhất. Ngân sách giúp bạn ở trong hạn mức cho cả nhu cầu thiết yếu lẫn mong muốn.
Bạn muốn xem 50/30/20 trông thế nào với thu nhập của mình? Hãy thử công cụ tính ngân sách 50/30/20 của chúng tôi. Nếu bạn chỉ biết lương gross, hãy dùng công cụ tính lương gross sang net để tính thu nhập thực nhận trước.
Nên đọc: 3 quy tắc ngân sách bạn cần có trong đời
Luôn cập nhật ghi chép
Dù mục tiêu tài chính của bạn là gì, hãy hướng tới chênh lệch dương lớn nhất giữa thu nhập và chi tiêu. Để thấy rõ chênh lệch đó, hãy luôn cập nhật ghi chép của mình. Bạn có thể tự thêm khoản chi hoặc kết nối tài khoản ngân hàng để các khoản thanh toán tự đổ về, tiết kiệm được rất nhiều thời gian.
Ví dụ
Emily có thu nhập thực nhận 20 triệu đồng một tháng. Cô dùng quy tắc kinh nghiệm để chia tiền:
- 10 triệu đồng cho nhu cầu thiết yếu (50%)
- 6 triệu đồng cho mong muốn cá nhân (30%)
- 4 triệu đồng cho tiết kiệm hoặc trả nợ vay (20%)
Làm sao để kiểm soát dòng tiền? Hãy bắt đầu với một ngân sách như của Emily. Bước đầu dễ nhất là một ngân sách hằng tháng cho mọi khoản chi, đặt ở mức 80% thu nhập hằng tháng. Trong Spendee, sau đó bạn có thể chia tổng đó thành các ngân sách theo danh mục và nhìn qua là biết còn lại bao nhiêu.