









































“Guadagnare di più non risolverà i tuoi problemi se il problema è il flusso di cassa.” Robert Kiyosaki
Il flusso di cassa misura il movimento dei tuoi soldi
Il tuo flusso di cassa personale è semplicemente il reddito meno le spese in un certo periodo, di solito un mese. Come si dice, se non puoi misurarlo, non puoi gestirlo.
Se vuoi permetterti le cose senza dipendere dai prestiti, far crescere i risparmi o iniziare a investire, devi partire dalle basi: il tuo flusso di cassa.
Quanto riesci a risparmiare
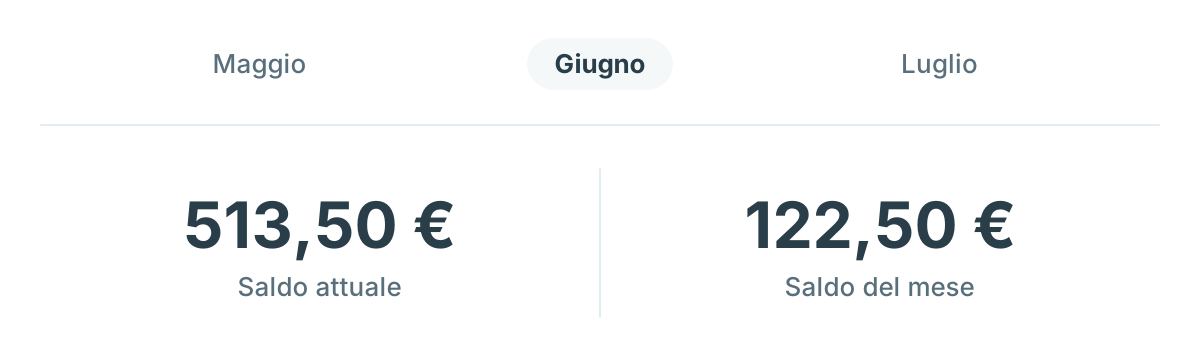
Pensa al flusso di cassa come a quello che riesci a mettere da parte ogni mese dal tuo reddito. È importante sapere se spendi più o meno di quanto guadagni. Spendere più di quanto guadagni significa intaccare i risparmi o addirittura scivolare nei debiti. E non è quello che vogliamo.
Un flusso di cassa positivo è la base di finanze sane.
Inizia con questi semplici passi
Tieni traccia delle spese
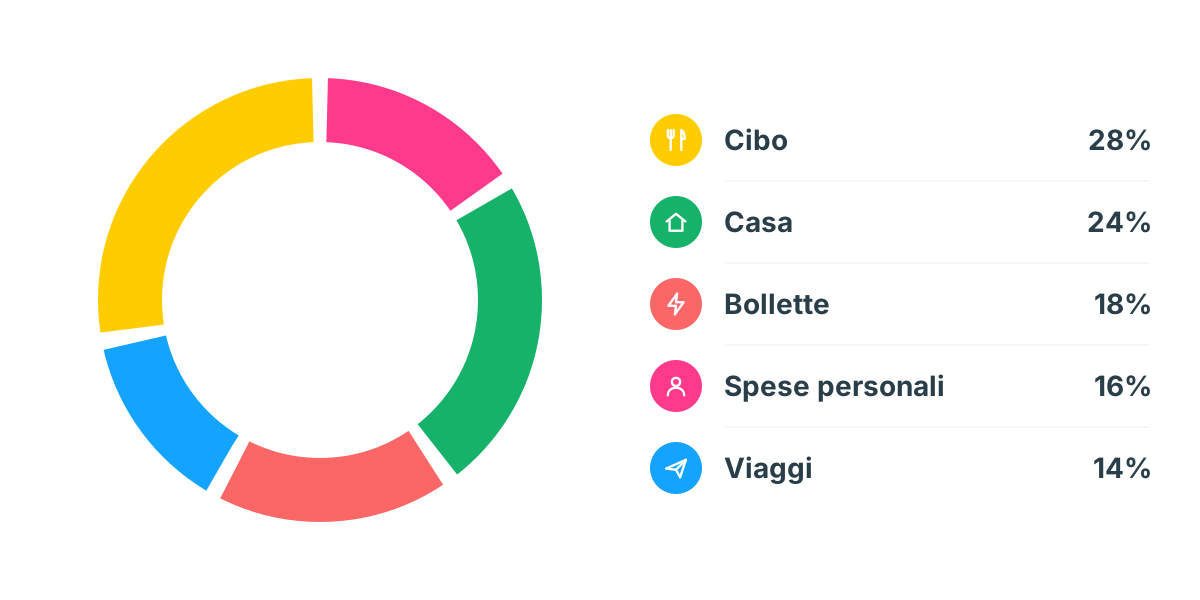
Per prima cosa, scopri dove vanno i tuoi soldi. Registra le spese per un mese o due, poi guarda il risultato. Come dividi il tuo reddito? Quali categorie pesano di più? C’è un punto dove puoi spendere meno? Un grafico delle spese per categoria ti mostra subito i punti deboli.
La regola 50/30/20
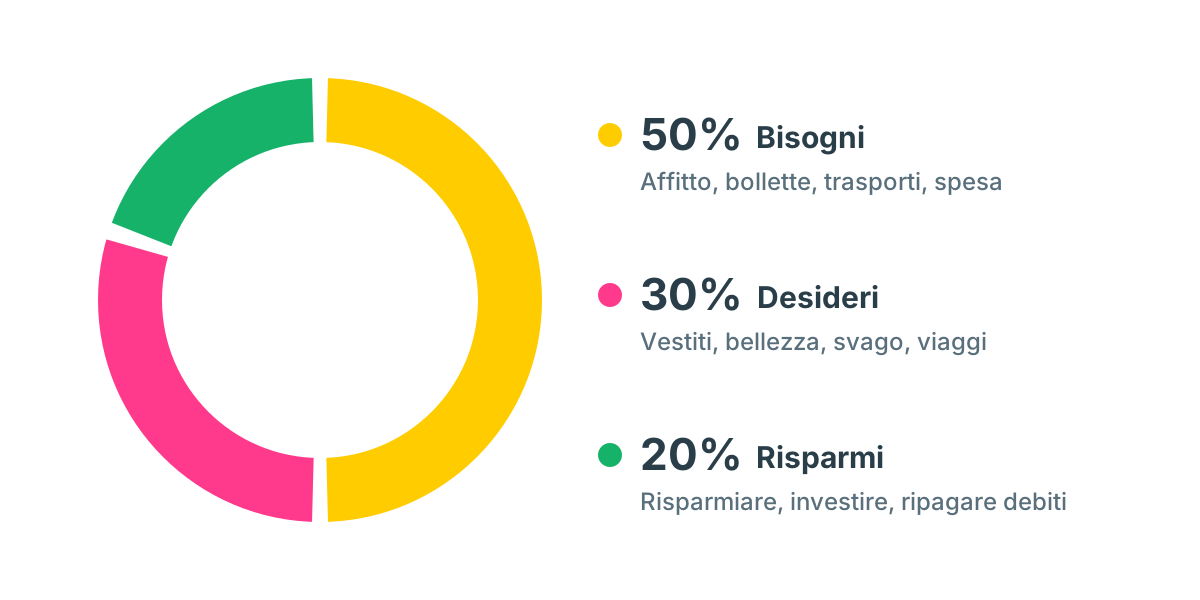
Gli esperti di finanza consigliano spesso di risparmiare almeno il 20% dello stipendio netto ogni mese. Funziona meglio se sposti quel 20% subito dopo l’arrivo dello stipendio. Mettilo su un conto deposito, investilo o usalo per ripagare i debiti, se ne hai. Quando ci prendi l’abitudine, diventa facile. E il restante 80%?
Poi, destina il 50% dello stipendio netto ai bisogni, come affitto, bollette, trasporti e spesa alimentare. Qui va tutto quello che è essenziale nella vita di tutti i giorni. Certo, è una regola pratica e non puoi dividere i soldi alla perfezione. Il punto è che conviene far stare i bisogni in circa il 50%. Spendere molto di più può voler dire che il tuo stile di vita costa più di quanto puoi permetterti. Per esempio, se solo l’affitto si prende il 45% dello stipendio netto, probabilmente non riesci a far stare assicurazioni, spesa, bollette e altri pagamenti nel 5% che resta. Forse è il momento di cercare una casa più economica. Se i tuoi bisogni costano meno del 50%, metti la differenza nei risparmi o negli investimenti.
Il restante 30% è per le spese personali, i tuoi desideri. Sono le cose che rendono la vita più piacevole: vestiti nuovi, prodotti di bellezza, svago, viaggi e molto altro. Di solito è qui che puoi tagliare di più. I budget ti aiutano a restare nei limiti sia per i bisogni sia per i desideri.
Vuoi vedere come funziona la regola 50/30/20 con il tuo reddito? Prova il nostro calcolatore della regola 50/30/20. Se conosci solo lo stipendio lordo, il calcolatore dello stipendio netto ti calcola prima il netto.
Consigliato: 3 regole di budget che ti servono nella vita
Tieni aggiornati i tuoi dati
Qualunque sia il tuo obiettivo finanziario, punta alla differenza positiva più grande possibile tra entrate e uscite. Per vederla bene, tieni aggiornati i tuoi dati. Puoi aggiungere le spese a mano oppure collegare il conto bancario, così i pagamenti arrivano da soli e risparmi un sacco di tempo.
Esempio
Giulia guadagna 2.000 € netti al mese. Usa la regola pratica per dividere i suoi soldi:
- 1.000 € per i bisogni (50%)
- 600 € per i desideri personali (30%)
- 400 € per i risparmi o per ripagare i prestiti (20%)
Come tieni sotto controllo il tuo flusso di cassa? Inizia con un budget come quello di Giulia. Il primo passo più semplice è un unico budget mensile per tutte le spese, pari all’80% del reddito mensile. In Spendee puoi poi dividere quel totale in budget per categoria e vedere a colpo d’occhio quanto ti resta.