









































„Mehr Geld zu verdienen löst Ihre Probleme nicht, wenn der Cashflow Ihr Problem ist.“ Robert Kiyosaki
Der Cashflow misst, wie sich Ihr Geld bewegt
Ihr persönlicher Cashflow ist einfach Ihr Einkommen minus Ihre Ausgaben in einem bestimmten Zeitraum, meist einem Monat. Wie man so sagt: Was Sie nicht messen, können Sie nicht steuern.
Wenn Sie sich Dinge ohne Kredite leisten, Ihre Ersparnisse vergrößern oder mit dem Investieren beginnen möchten, fangen Sie mit den Grundlagen an: Ihrem Cashflow.
Wie viel Sie sparen können
Stellen Sie sich den Cashflow als das vor, was Sie jeden Monat von Ihrem Einkommen sparen können. Es ist wichtig zu wissen, ob Sie mehr oder weniger ausgeben, als Sie verdienen. Wer mehr ausgibt, als er verdient, zehrt von seinen Ersparnissen oder rutscht sogar in die Schulden. Das möchten wir vermeiden.
Ein positiver Cashflow ist die Grundlage gesunder Finanzen.
Beginnen Sie mit diesen einfachen Schritten
Erfassen Sie Ihre Ausgaben
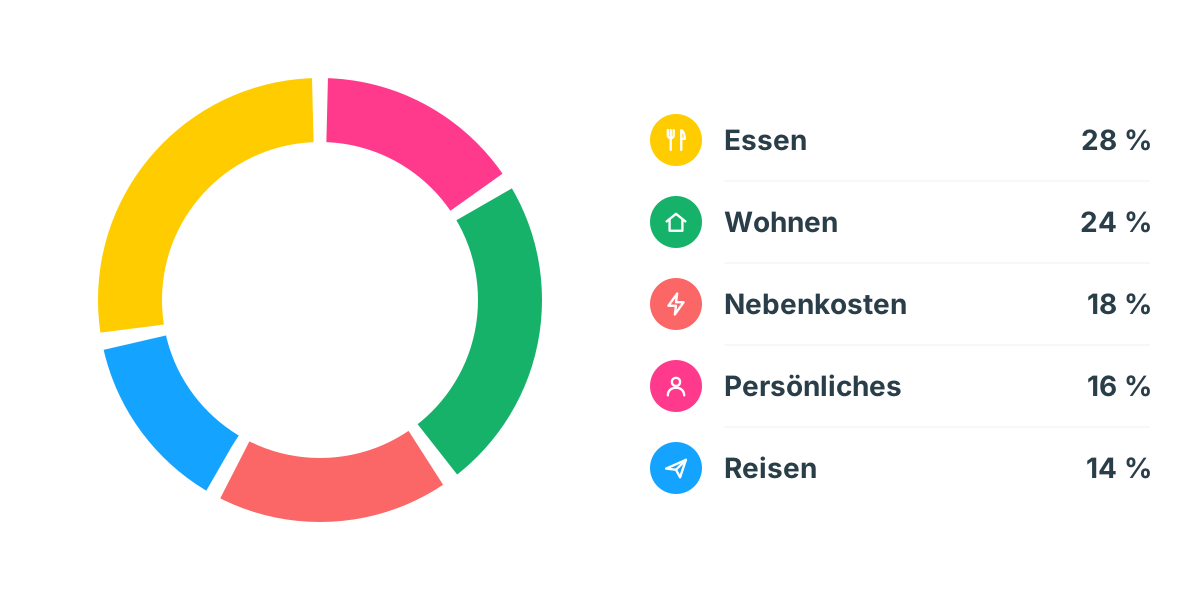
Finden Sie zuerst heraus, wohin Ihr Geld geht. Erfassen Sie Ihre Ausgaben ein oder zwei Monate lang und schauen Sie sich dann das Ergebnis an. Wie teilen Sie Ihr Einkommen auf? Welche Kategorien kosten am meisten? Können Sie irgendwo weniger ausgeben? Ein Diagramm der Ausgaben nach Kategorien zeigt Ihre Schwachstellen auf einen Blick.
Die 50/30/20-Regel
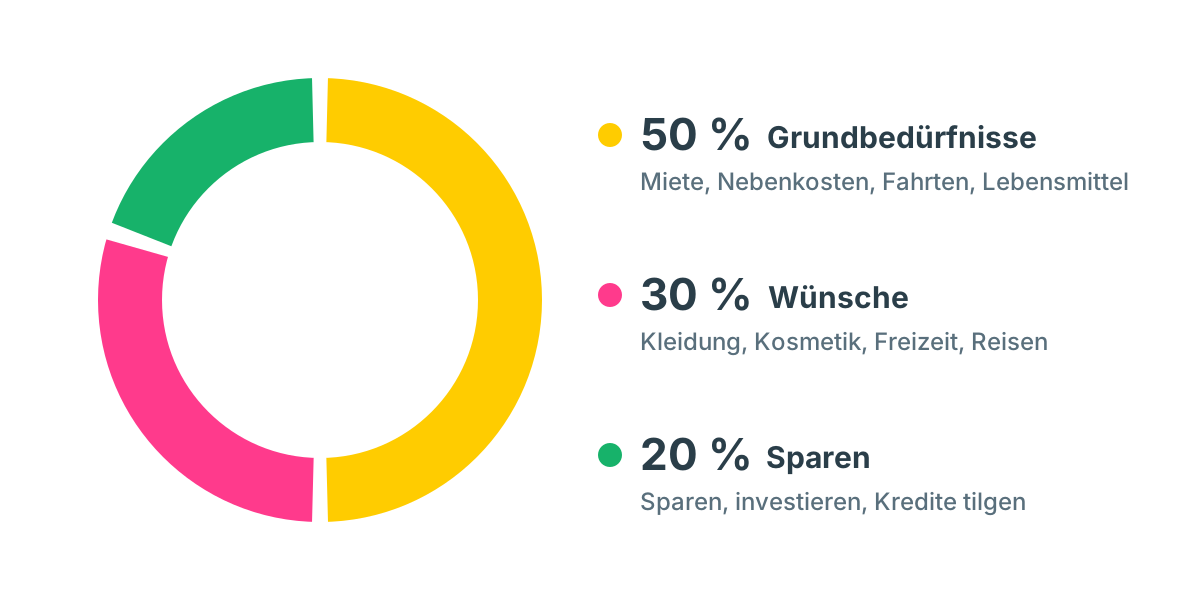
Finanzexperten empfehlen häufig, jeden Monat mindestens 20 % des Nettoeinkommens zu sparen. Am besten funktioniert das, wenn Sie diese 20 % direkt nach dem Gehaltseingang beiseitelegen. Legen Sie das Geld auf ein Sparkonto, investieren Sie es oder zahlen Sie damit Schulden ab, falls Sie welche haben. Wenn Sie sich daran gewöhnt haben, fällt es leicht. Aber was ist mit den anderen 80 %?
Als Nächstes geben Sie 50 % Ihres Nettoeinkommens für Grundbedürfnisse aus, etwa Miete, Nebenkosten, Fahrtkosten und Lebensmittel. Alles, was Sie im Alltag unbedingt brauchen, gehört hierher. Natürlich ist das eine Faustregel, und Sie können Ihr Geld nicht perfekt aufteilen. Es ist aber klug, die Grundbedürfnisse in etwa 50 % unterzubringen. Wenn Sie deutlich mehr dafür ausgeben, kostet Ihr Lebensstil vielleicht mehr, als Sie sich leisten können. Wenn zum Beispiel allein die Miete 45 % Ihres Nettoeinkommens kostet, passen Versicherungen, Lebensmittel, Rechnungen und andere Zahlungen wohl kaum in die restlichen 5 %. Vielleicht ist es Zeit, nach einer günstigeren Wohnung zu suchen. Wenn Ihre Grundbedürfnisse weniger als 50 % kosten, legen Sie den Rest in Ersparnisse oder Investitionen.
Die restlichen 30 % sind für persönliche Ausgaben, Ihre Wünsche. Das sind die Dinge, die das Leben schöner machen: neue Kleidung, Kosmetik, Unterhaltung, Reisen und vieles mehr. Hier können Sie meist am meisten einsparen. Budgets helfen Ihnen, bei Grundbedürfnissen und Wünschen in Ihrem Rahmen zu bleiben.
Möchten Sie sehen, wie 50/30/20 bei Ihrem Einkommen aussieht? Probieren Sie unseren 50/30/20-Budgetrechner. Wenn Sie nur Ihr Bruttogehalt kennen, berechnet der Brutto-Netto-Rechner zuerst Ihr Nettoeinkommen.
Empfohlen: 3 Budgetregeln, die Sie kennen sollten
Halten Sie Ihre Aufzeichnungen aktuell
Was auch immer Ihr finanzielles Ziel ist: Streben Sie die größtmögliche positive Differenz zwischen Einnahmen und Ausgaben an. Um diese Differenz klar zu sehen, halten Sie Ihre Aufzeichnungen aktuell. Sie können Ausgaben von Hand hinzufügen oder Ihr Bankkonto verbinden, damit Zahlungen automatisch hereinkommen. Das spart viel Zeit.
Beispiel
Emily hat jeden Monat 2.000 € netto. Sie teilt ihr Geld nach der Faustregel auf:
- 1.000 € für Grundbedürfnisse (50 %)
- 600 € für persönliche Wünsche (30 %)
- 400 € zum Sparen oder für die Tilgung von Krediten (20 %)
Wie bekommen Sie Ihren Cashflow in den Griff? Beginnen Sie mit einem Budget wie dem von Emily. Der einfachste erste Schritt ist ein Monatsbudget für alle Ihre Ausgaben in Höhe von 80 % Ihres monatlichen Einkommens. In Spendee können Sie dieses Gesamtbudget dann auf Kategoriebudgets aufteilen und auf einen Blick sehen, wie viel noch übrig ist.