









































“Meer geld verdienen lost je problemen niet op als cashflow je probleem is.” Robert Kiyosaki
Cashflow meet de beweging van je geld
Je persoonlijke cashflow is simpelweg je inkomen min je uitgaven over een bepaalde periode, meestal een maand. Zoals het gezegde luidt: wat je niet kunt meten, kun je niet sturen.
Wil je dingen kunnen betalen zonder te lenen, je spaargeld laten groeien of beginnen met beleggen? Dan begin je bij de basis: je cashflow.
Hoeveel je kunt sparen
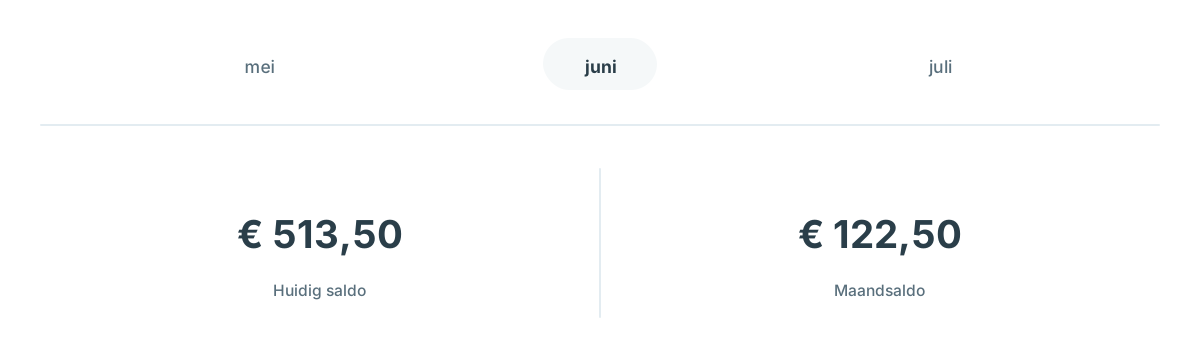
Zie cashflow als het bedrag dat je elke maand van je inkomen kunt sparen. Het is belangrijk om te weten of je meer of minder uitgeeft dan je verdient. Geef je meer uit dan je verdient, dan teer je in op je spaargeld of glijd je zelfs af naar schulden. En dat willen we niet.
Een positieve cashflow is de basis van gezonde financiën.
Begin met deze simpele stappen
Houd je uitgaven bij
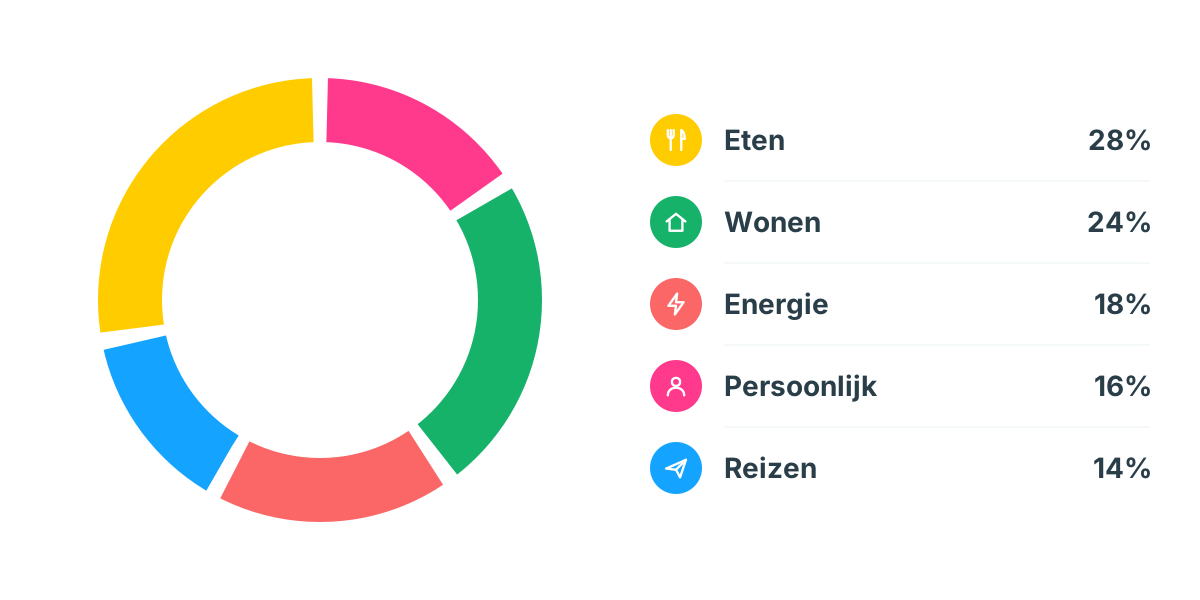
Zoek eerst uit waar je geld naartoe gaat. Houd je uitgaven een maand of twee bij en bekijk dan het resultaat. Hoe verdeel je je inkomen? Welke categorieën vragen het meest? Kun je ergens minder uitgeven? In een grafiek van je uitgaven per categorie zie je je zwakke plekken meteen.
De 50/30/20-regel
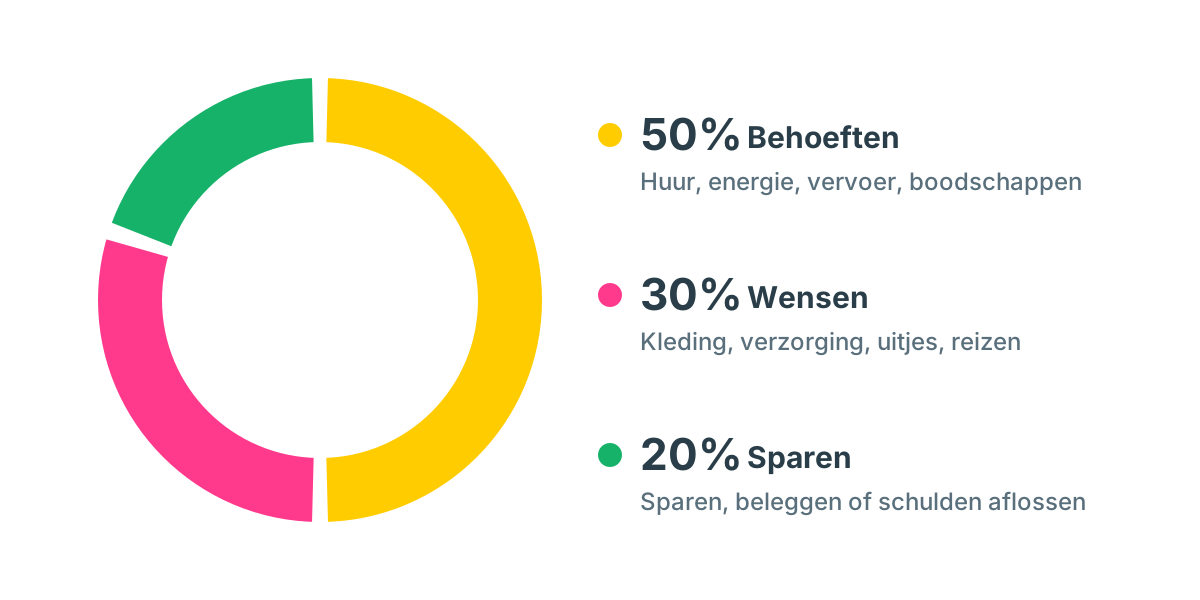
Financiële experts raden meestal aan om elke maand minstens 20% van je netto-inkomen te sparen. Het werkt het best als je die 20% opzijzet zodra je salaris binnen is. Zet het op een spaarrekening, beleg het of gebruik het om schulden af te lossen als je die hebt. Ben je er eenmaal aan gewend, dan gaat het vanzelf. Maar wat doe je met de andere 80%?
Geef vervolgens 50% van je netto-inkomen aan behoeften, zoals huur, energie en water, vervoer en boodschappen. Alles wat je voor het dagelijks leven nodig hebt, hoort hier. Dit is natuurlijk een vuistregel en je kunt je geld niet perfect verdelen. Het punt is dat het verstandig is om je behoeften in ongeveer 50% te laten passen. Geef je veel meer uit, dan kost je levensstijl misschien meer dan je kunt betalen. Een voorbeeld: gaat alleen al 45% van je netto-inkomen naar huur, dan passen verzekeringen, boodschappen, rekeningen en andere betalingen waarschijnlijk niet in de overige 5%. Misschien is het tijd om een goedkopere woning te zoeken. Kosten je behoeften minder dan 50%, zet de rest dan opzij om te sparen of te beleggen.
De overige 30% is voor persoonlijke uitgaven, je wensen. Dit zijn de dingen die het leven aangenamer maken: nieuwe kleren, verzorgingsproducten, ontspanning, reizen en nog veel meer. Meestal kun je hier het meest bezuinigen. Budgetten helpen je om binnen je grenzen te blijven, voor zowel behoeften als wensen.
Wil je zien hoe 50/30/20 er voor jouw inkomen uitziet? Probeer onze 50/30/20-calculator. Ken je alleen je brutosalaris, dan rekent de bruto-nettocalculator eerst je netto-inkomen uit.
Leestip: 3 budgetregels die je leven makkelijker maken
Houd je administratie bij
Wat je financiële doel ook is: streef naar een zo groot mogelijk positief verschil tussen inkomen en uitgaven. Om dat verschil goed te zien, moet je administratie actueel zijn. Je kunt uitgaven zelf toevoegen of je bankrekening koppelen, zodat betalingen automatisch binnenkomen. Dat scheelt veel tijd.
Voorbeeld
Emily houdt netto € 2.000 per maand over. Ze verdeelt haar geld met de vuistregel:
- € 1.000 voor behoeften (50%)
- € 600 voor persoonlijke wensen (30%)
- € 400 om te sparen of leningen af te lossen (20%)
Hoe krijg je je cashflow onder controle? Begin met een budget zoals dat van Emily. De makkelijkste eerste stap is één maandbudget voor al je uitgaven, ingesteld op 80% van je maandinkomen. In Spendee kun je dat totaal daarna verdelen over budgetten per categorie en zie je in één oogopslag hoeveel er nog over is.